Fiscalité : posséder un bien au Mexique quand on est résident fiscal français
Par HomLista · · 3 min de lecture
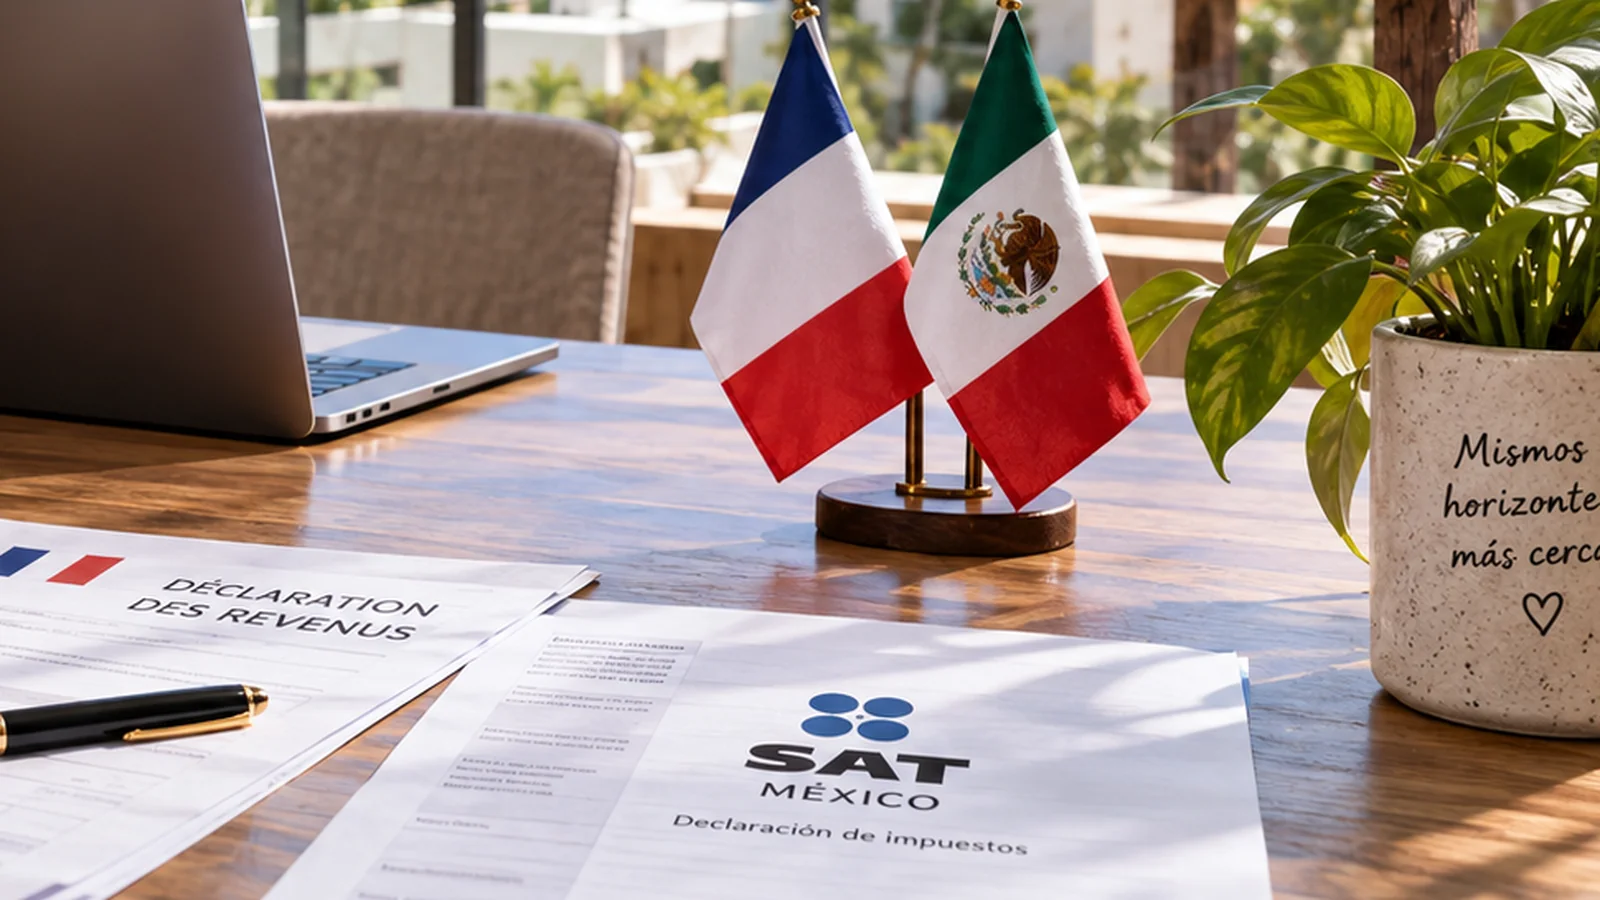
Loyers, plus-value, déclarations et double imposition : comment sont imposés les revenus d’un bien au Mexique pour un résident fiscal français, selon la convention fiscale franco-mexicaine.
Acheter au Mexique quand on vit en France soulève vite une question : où et comment payer ses impôts sur les loyers et la plus-value ? Bonne nouvelle, une convention fiscale entre la France et le Mexique évite la double imposition. Mais elle impose aussi des obligations déclaratives dans les deux pays. Voici l’essentiel, à valider avec un fiscaliste.
La règle de base : le Mexique impose les revenus du bien
Selon la convention fiscale franco-mexicaine signée en 1991, les revenus tirés d’un bien immobilier sont imposables dans l’État où il se trouve (article 6), tout comme la plus-value de cession (article 13). Le Mexique a donc le droit d’imposer vos loyers et votre plus-value.
Côté Mexique : la fiscalité des loyers
Location longue durée : pour un non-résident, les loyers de source mexicaine sont en principe soumis à l’impôt sur le revenu mexicain, avec une retenue de 25 % lorsque le locataire est une entreprise, selon l’article 158 de la loi ISR rappelé par IDC. Des options d’imposition sur le net existent dans certains cas.
Location saisonnière via une plateforme : les plateformes appliquent des retenues d’impôt sur le revenu et de TVA, et collectent la taxe d’hébergement de l’État, selon HostTax.
Impôts locaux : l’impôt foncier (predial) est en général modeste, mais à payer chaque année.
Un comptable mexicain (« contador ») est indispensable pour vous immatriculer si nécessaire et gérer ces obligations.
Côté France : déclarer et éviter la double imposition
En tant que résident fiscal français, vous devez déclarer vos revenus mondiaux. Pour les loyers d’un bien au Mexique, la convention prévoit un crédit d’impôt égal à l’impôt français correspondant à ces revenus : concrètement, ils ne sont pas imposés une seconde fois à l’impôt sur le revenu, mais ils sont pris en compte pour calculer le taux applicable à vos autres revenus.
Les loyers se déclarent sur le formulaire 2047 (revenus encaissés à l’étranger), puis sont reportés sur votre déclaration de revenus.
Les comptes bancaires ouverts au Mexique doivent être déclarés chaque année (formulaire 3916), sous peine d’amende.
Les prélèvements sociaux peuvent être dus sur ces revenus : c’est un point à faire valider.
La plus-value à la revente
La plus-value est imposable au Mexique. En France, la convention prévoit un crédit d’impôt égal à l’impôt mexicain effectivement payé, plafonné au montant de l’impôt français correspondant. Conservez soigneusement tous les justificatifs d’achat, de frais et de travaux.
Et l’IFI ?
Les biens immobiliers situés à l’étranger entrent dans l’assiette de l’impôt sur la fortune immobilière si votre patrimoine immobilier net dépasse le seuil d’imposition. Pensez-y si vous possédez déjà un patrimoine important en France.
Pas de double imposition sur les loyers, mais deux pays à qui rendre des comptes : un contador au Mexique et un fiscaliste en France sont vos meilleurs alliés.
Nos conseils pratiques
Anticipez la fiscalité avant d’acheter : elle change le rendement net.
Choisissez dès le départ entre location saisonnière et longue durée : les régimes diffèrent.
Gardez une trace de tous les flux entre la France et le Mexique.
Faites établir un échéancier des déclarations dans les deux pays.
Préparer votre achat
Comparez les biens à Playa del Carmen, Cancún et Tulum.
Échangez avec des agences habituées aux acheteurs étrangers.
Conclusion
La fiscalité d’un bien au Mexique pour un résident français est maîtrisable : la convention évite la double imposition sur les loyers et limite celle sur la plus-value. Mais les obligations déclaratives sont réelles des deux côtés de l’Atlantique. Faites-vous accompagner dès le départ pour sécuriser votre investissement.
Informations à jour en octobre 2026, à titre informatif. Ce contenu ne constitue pas un conseil fiscal : consultez un fiscaliste français et un contador mexicain pour votre situation personnelle.