Nuda propiedad: comprar una vivienda más barata que todavía no podrás usar
Por HomLista · · 4 min de lectura
Comprar la nuda propiedad permite adquirir una vivienda con descuento a cambio de esperar a que termine el usufructo del vendedor. Cómo se calcula su valor según la edad, quién paga cada gasto, qué impuestos tocan y para quién tiene sentido.
Imagina comprar hoy una vivienda por bastante menos de su precio de mercado, con una condición: su actual propietario seguirá viviendo en ella el resto de su vida. Eso es comprar la nuda propiedad. Es una fórmula cada vez más habitual entre personas mayores que quieren liquidez sin mudarse, y entre compradores con paciencia y visión a largo plazo. Así funciona, con números.
Qué compras exactamente
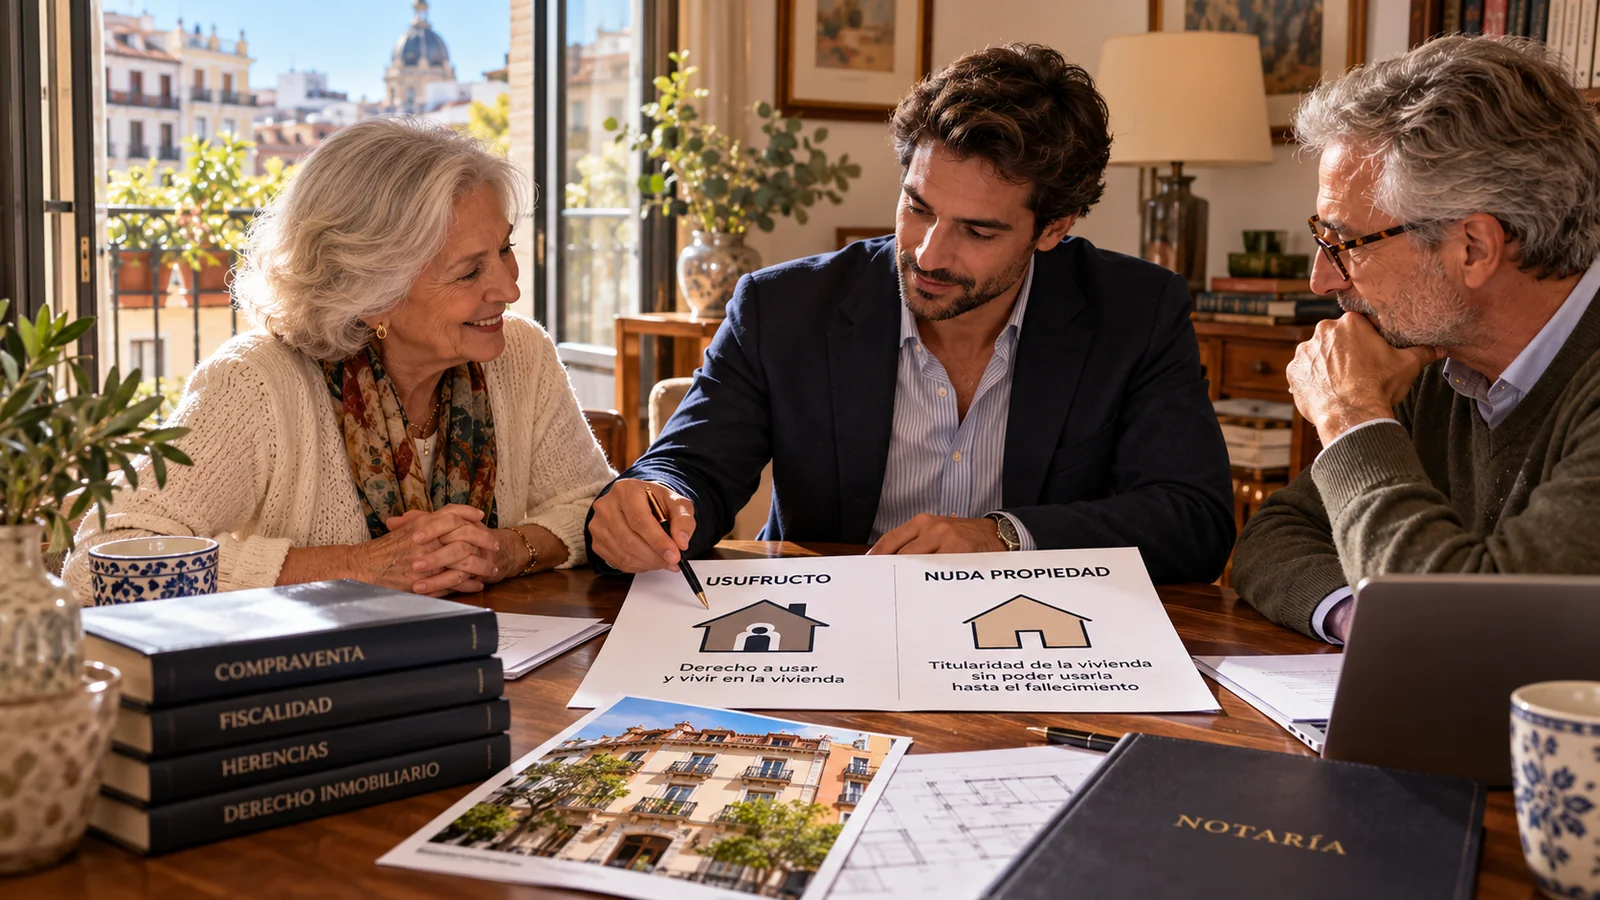
La propiedad de una vivienda se puede dividir en dos derechos:
El usufructo: el derecho a usar y disfrutar la vivienda, vivir en ella o alquilarla. Normalmente es vitalicio y termina con el fallecimiento del usufructuario, según el Código Civil.
La nuda propiedad: la titularidad de la vivienda sin poder usarla mientras dure el usufructo.
Cuando el usufructo se extingue, el nudo propietario consolida el pleno dominio sin necesidad de volver a comprar nada.
Cuánto vale: la regla de “89 menos la edad”
A efectos fiscales, el usufructo vitalicio se valora restando la edad del usufructuario a 89, con un mínimo del 10% y un máximo del 70% del valor de la vivienda, según la Agencia Tributaria. La nuda propiedad es el resto:
65 años: usufructo 24% · nuda propiedad 76%
70 años: usufructo 19% · nuda propiedad 81%
75 años: usufructo 14% · nuda propiedad 86%
79 años o más: usufructo 10% · nuda propiedad 90%
Esta tabla sirve para calcular impuestos, no fija el precio. En el mercado, el precio se negocia, y el comprador suele descontar además los años de espera, la imposibilidad de usar la vivienda y el riesgo de que el usufructo dure mucho más de lo previsto.
En la nuda propiedad no compras metros cuadrados, compras tiempo: cuanto más larga sea la espera previsible, mayor debe ser el descuento.
Un ejemplo con números
Vivienda: piso valorado en 300.000 € en plena propiedad.
Usufructuaria: 75 años, por lo que el usufructo vale fiscalmente el 14% y la nuda propiedad el 86%, es decir, 258.000 €.
Precio pactado: las partes acuerdan un precio inferior, porque el comprador no podrá usar la vivienda durante años. Al tributar, Hacienda tomará como referencia el mayor entre el precio y el valor fiscal.
Al fallecer la usufructuaria: el nudo propietario consolida el pleno dominio y, si compró la nuda propiedad, liquida el ITP por la parte que no tributó al comprar, en un plazo de seis meses, según RealAdvisor. En el ejemplo, esa parte es el 14% restante.
Quién paga qué mientras dura el usufructo
Usufructuario: el uso de la vivienda, las reparaciones ordinarias, los suministros, los gastos ordinarios de comunidad y, en general, el IBI.
Nudo propietario: las reparaciones extraordinarias y, normalmente, las derramas extraordinarias de la comunidad. Conviene dejarlo por escrito en la escritura.
Por qué venden los mayores
Para el vendedor, la nuda propiedad es una forma de obtener liquidez sin dejar su casa. Además, los mayores de 65 años que venden su vivienda habitual pueden quedar exentos de tributar por la ganancia en el IRPF, también cuando se reservan el usufructo vitalicio, como recuerda El Español. Por eso la mayoría de las operaciones se dan con vendedores de 70 años o más.
Riesgos que debes asumir
No sabes cuándo podrás usarla. La espera puede ser mucho más larga de lo que calculas.
Financiación difícil. Pocas entidades conceden hipotecas sobre la nuda propiedad, así que suele requerir fondos propios.
Estado de la vivienda. No controlas su mantenimiento diario, y podrías recibirla con reformas pendientes.
Relación con el usufructuario y su familia. Una buena operación es la que se hace con transparencia: notario, tasación independiente y, si es posible, que la familia del vendedor esté informada.
¿Para quién tiene sentido?
Para compradores que piensan a diez años o más: padres que preparan una vivienda para sus hijos, ahorradores que quieren invertir en inmuebles sin gestionar alquileres, o quien busca entrar en un barrio caro con menos capital. No es para quien necesita una vivienda pronto ni para quien depende de una hipoteca.
Antes de decidir, calcula los gastos e impuestos de una compraventa y compara con otras opciones en dónde invertir en vivienda en España. Encuentra viviendas en Madrid, Valencia y Sevilla en HomLista.
Información actualizada a octubre de 2026. Las cifras del ejemplo son orientativas y la fiscalidad varía según la comunidad autónoma. Este artículo es informativo y no sustituye el asesoramiento de un notario o asesor fiscal.